

十銓第三季營收 101.39 億元、EPS 37.19 元創新高,前三季 EPS 90.95 元;新北千坪自動化新廠預計 2027 年第二季投產、產能估增五成,陳慶文升任執行長
趨勢新聞2026 年 10 月 29 日
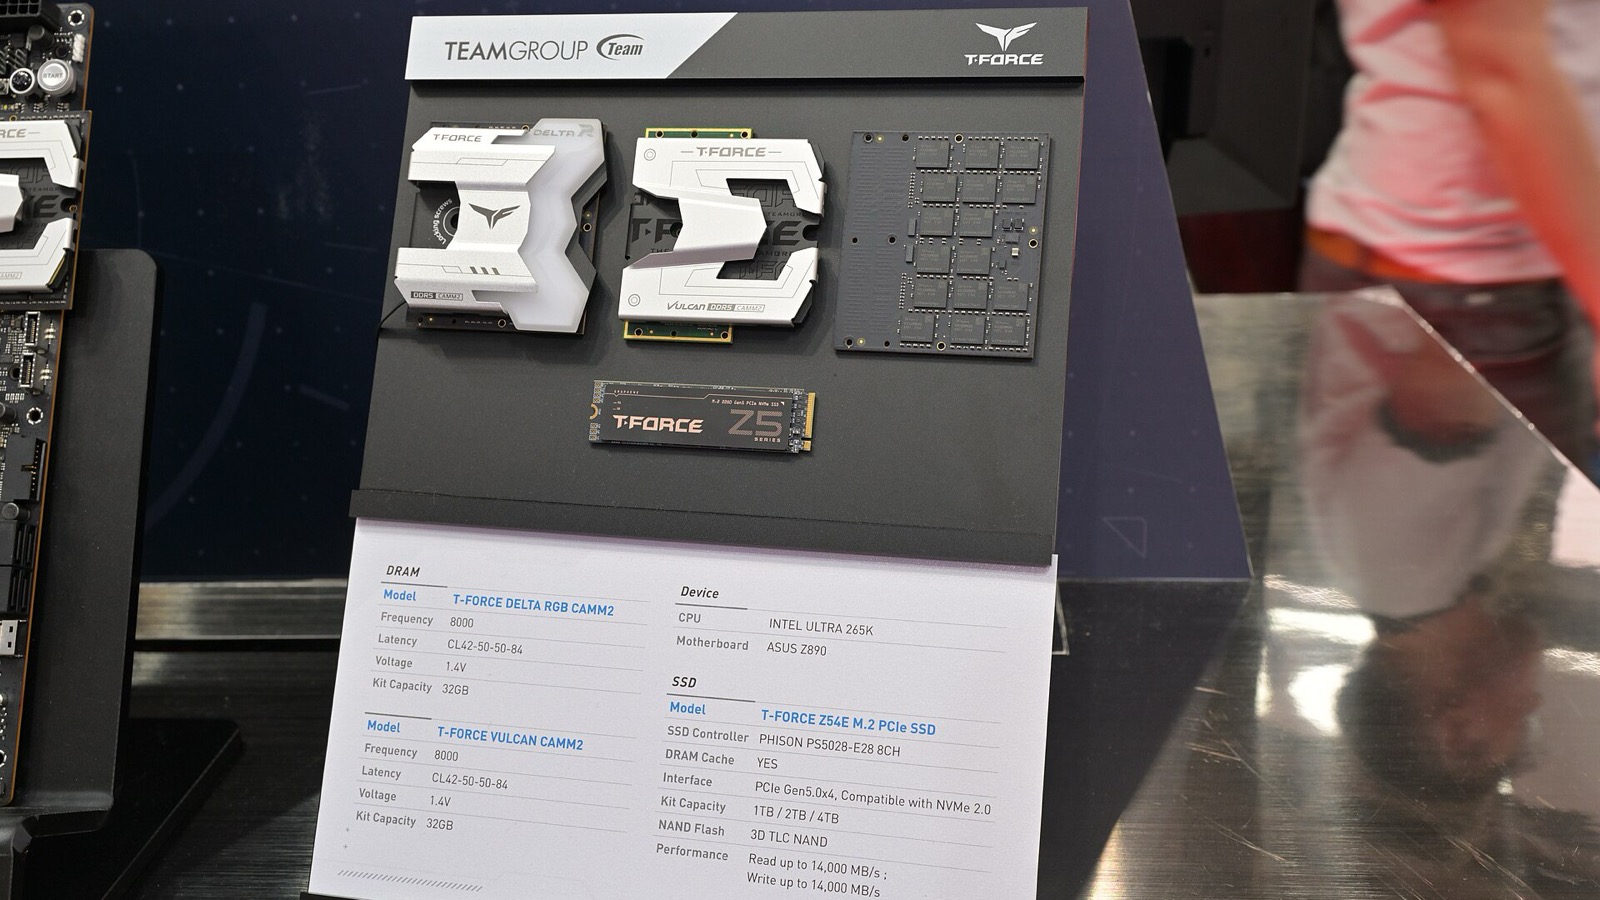
記憶體漲價的壓力,已經反映在台灣部分電腦設備的價格上。賣記憶體的台灣公司十銓(股票代號 4967,電競品牌 T-FORCE 就是它的)10 月 28 日公布第三季財報:7 到 9 月營收 101.39 億元,稅後淨利 36.18 億元,每股盈餘(EPS,公司賺的錢平均分到每一股)37.19 元,約是去年同期的 15.8 倍。前三季累計每股賺 90.95 元,單季和前三季獲利同創新高。同一天,十銓宣布在新北市買下約一千坪廠房、蓋自動化新廠,預計 2027 年第二季投產,依目前規劃整體產能估增約五成;總經理陳慶文升任執行長。本站的讀法:記憶體供給緊縮、價格上漲,可能是十銓獲利跳升的背景之一;但現有資料拆不出十銓這一季多賺的錢各來自哪裡。
數字怎麼看
十銓新聞稿寫,第三季每股盈餘「較去年同期成長 1482.55%」,前三季 EPS 較去年同期成長 2521.04%。本站用這兩個百分比回推,去年第三季十銓每股約賺 2.35 元,去年前三季累計約 3.47 元。
- 營收:第三季 101.39 億元,十銓 10 月 7 日的月營收新聞稿寫比上一季多 33.61%、比去年同季多 143.53%,是第一次單季破百億。前三季累計 267.72 億元。
- 獲利:第三季稅後淨利 36.18 億元,前三季 83.24 億元。本站換算,第三季每 100 元營收留下約 35.7 元淨利;前三季累計淨利占累計營收約 31.1%。
- 跟上一季比:十銓 8 月 3 日的第二季財報新聞稿寫第二季 EPS 26.47 元,第三季再多約四成。
這次的新聞稿沒有寫毛利率,也沒有拆開企業工控和品牌通路各賺多少,只寫 AI、雲端運算與智慧終端帶動記憶體需求。第二季那份新聞稿,十銓把成長歸給工控與系統整合訂單、企業業務轉型。
記憶體漲價跟十銓獲利有什麼關係
先講十銓在產業裡的位置。中央社稱它為記憶體模組廠:記憶體晶片由原廠生產,十銓第二季新聞稿寫它與「全球原廠」長期合作「確保關鍵料源」,做成記憶體模組、固態硬碟、記憶卡等產品出售。十銓 10 月 7 日的新聞稿引用研究機構 TrendForce 9 月底預估:第四季一般型 DRAM(電腦與伺服器主記憶體用的晶片)合約價季增 10% 到 15%,NAND Flash(固態硬碟與記憶卡用的晶片)季增 15% 到 20%,並寫記憶體市場「預期延續供給緊縮與價格上行格局」,AI 伺服器與消費性應用的需求則「呈現分化」。這是廠商之間的晶片合約價預估,不是零售記憶體或筆電的售價預測。
本站的讀法:晶片行情往上時,模組廠若手上有先前較低價買進的晶片,成品又能跟著漲價賣出,差額可能擴大。用假設的數字說明:一條模組的晶片成本 1,000 元,原本賣 1,300 元;三個月後售價漲到 1,800 元,用舊庫存做的那批,售價減晶片成本的差額就從 300 元變成 800 元(未扣電路板、加工、測試等其他成本)。這是本站的簡化說明,十銓沒有這樣拆解,本次引用的新聞稿也看不出這種效果占多少。
漲價也已經出現在台灣的物價統計裡。主計總處 9 月物價新聞稿列出 CPI 年增的原因時,寫電腦等教養設備因記憶體價格上揚漲 9.75%(本站 10 月 9 日報過這份統計)。這是整個電腦設備類別的漲幅,不是記憶體本身漲了多少。
新廠蓋什麼,消費者會不會受益
新廠的細節,新聞稿寫得比較具體:十銓在新北市新購約一千坪廠房,導入自動化生產設備,對象是企業級與工控客戶「少量多樣」的產品需求。時程是預計 2027 年第一季開始裝修、設備進駐,第二季完工投產,「依目前規劃整體產能預估增加約 50%」。另購約七百坪辦公空間,給企業工控事業群與研發、產發部門。新聞稿沒有寫購置金額。工控指工廠設備、工業電腦、邊緣運算這類用途。
本站的讀法:這項投資增加的是十銓的製造與組裝能力,不能據此推定上游晶片供給會增加;會不會影響消費產品售價,目前資料不足。
人事:兩個事業群、四人升任
十銓把既有組織整併成兩個事業群:企業暨工控應用事業群(B2B,賣給企業)和品牌暨通路事業群(B2C,賣給一般消費者)。董事會通過總經理陳慶文升任執行長,統籌營運與策略;副總經理夏紹安、卓建男分任企業工控與品牌通路事業群總經理;研發處長王威祥升任研發長。對第四季與 2027 年,十銓只寫「維持樂觀」,沒有給營收或獲利的數字預估。
各家怎麼報
本站留存的中央社 10 月 28 日報導版本,導言寫第三季稅後淨利 36.18 億元,和十銓新聞稿相同;第二段則列為 26.18 億元。每股盈餘與前三季數字都和原文一致。本站以十銓新聞稿的 36.18 億元為準。