
美國 9 月工業生產月增 0.7%、公用事業增 3.5%;半導體及相關電子零組件第三季季增年率 28.4%,排除選定高科技產業後製造業為 0.1%
趨勢新聞2026 年 10 月 17 日
美國聯準會 10 月 16 日公布 9 月工業生產與產能利用率(G.17,季節調整,9 月與第三季為初估):工業生產指數月增 0.7%,8 月由 0.0% 上修為 0.1%;第三季季增年率 2.8%,9 月比去年同月增 2.2%。分項中公用事業月增 3.5%,製造業月增 0.3%。整體產能利用率升到 76.9%,比 1972 到 2025 年的長期平均低 2.5 個百分點。
依本次公布資料,0.7% 是 4 月(0.8%)之後最大的單月增幅。但同一份表上,製造業 9 月的指數(2017=100,表列到小數一位)是 98.4,和 7 月相同,比 4 月的 98.1 略高。本站的讀法:9 月的回升主要來自公用事業,而第三季製造業的成長集中在半導體及相關電子零組件。這篇把 G.17 的特殊分類表(Table 2)拆開,回答三件事:公用事業的 3.5% 有多大、半導體及相關電子零組件的成長多快、排除選定高科技產業之後製造業還剩什麼。
公用事業:單月 3.5%,第三季季增年率 14.8%
聯準會說明,9 月公用事業的成長來自電力與天然氣兩項產出都增加。公用事業指數從 7 月的 111.7 升到 9 月的 117.3,年增 8.7%;第三季季增年率 14.8%。產能利用率同月上升 2.3 個百分點到 73.8%,聯準會的措辭是仍「大幅低於」長期平均(84.0%)。本次發布的主文沒有把公用事業的增加歸因於天氣或資料中心用電,本站因此不替它找原因。
半導體及相關電子零組件:年增 19.9%
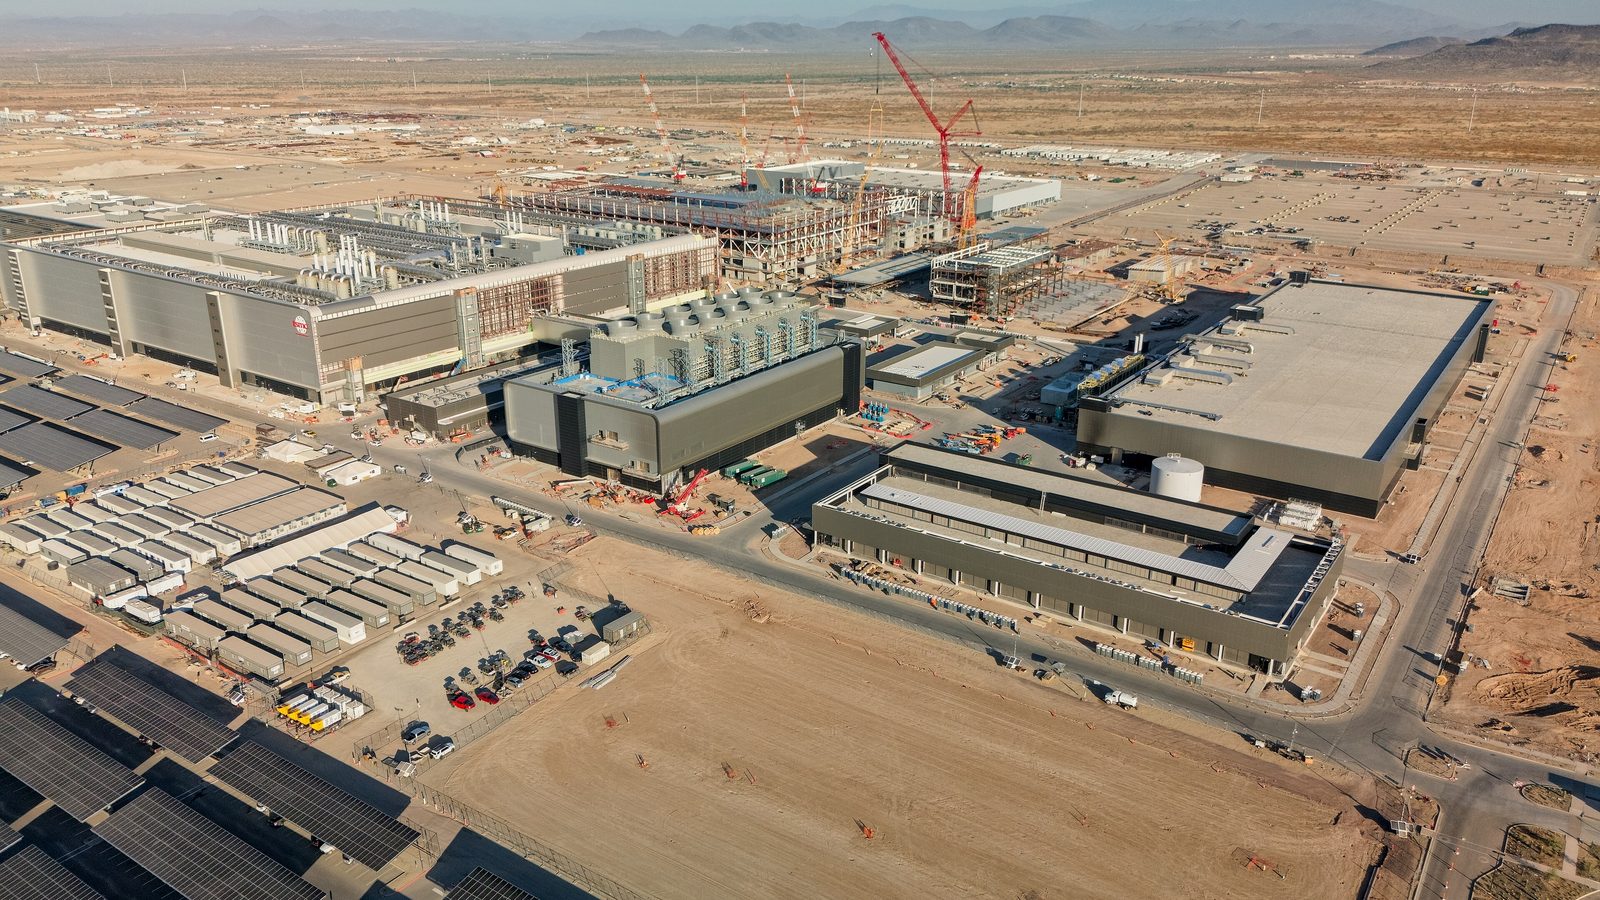
Table 2 把「半導體及相關電子零組件」(NAICS 3344)單獨列出:在總工業生產中的 2025 年相對權重是 1.49%,9 月比去年同月增 19.9%,第三季季增年率 28.4%,第二季是 19.0%。電腦及周邊設備第三季季增年率 6.4%,通訊設備 7.6%。三項合稱「選定高科技產業」,2025 年相對權重 2.15%,9 月年增 17.5%。
權重不到 2.2% 的產業,放進總數會差多少?同一張表有兩列可以對照:整體工業生產 9 月年增 2.2%,排除選定高科技產業後是 1.9%,表列成長率相差 0.3 個百分點。本站的讀法:選定高科技產業的表現明顯強於其他產業,但這 0.3 個百分點是兩種涵蓋範圍的成長率差,G.17 採鏈式指數,排除後其餘產業會重新加權,不能直接當成它們對總成長的正式貢獻。
排除選定高科技產業,製造業第三季季增年率 0.1%
製造業第三季季增年率 0.7%,排除選定高科技產業後是 0.1%;同時排除選定高科技產業與汽車及零件後是 0.4%。汽車及零件 9 月產出減 3.0%,其中整車減 5.4%。耐久財製造業第三季季增年率 3.8%,聯準會在說明裡寫,這「部分是由半導體及相關電子零組件產出增加 28.4% 帶動」;非耐久財同期減 1.6%。
本次 G.17 公布的是產業彙總資料,沒有公司或廠區別數據。本站的讀法:僅憑這份公開表,看不出成長來自哪些廠區,也無法拆分件數、規格與產品組合變化各自的影響。
還有一個時間點要留意:聯準會預定 2026 年 11 月 24 日做年度修正,基準年改為 2022 年,並納入普查局 2023、2024 年的製造業年度基準資料;若調整產業產出的估計方法,相關指數會回修到 1972 年。本篇引用的初估值可能隨後續資料與年度修正調整。